금리는 올랐는데 AI 주식은 올랐다 — 케빈 워시가 말한 “자본 경쟁”의 두 얼굴
9월 16일 Fed가 기준금리를 0.25%포인트 올렸는데 다음 날 나스닥은 1.69%, 코스피는 2.66% 올랐다. 선반영만으로는 설명되지 않는 이유를 Fed보다 먼저 5%까지 올라 있던 10년물 금리와 케빈 워시가 말한 “자본 경쟁”에서 찾아본다.
9월 16일 Fed가 기준금리를 0.25%포인트 올렸는데 다음 날 나스닥은 1.69%, 코스피는 2.66% 올랐다. 선반영만으로는 설명되지 않는 이유를 Fed보다 먼저 5%까지 올라 있던 10년물 금리와 케빈 워시가 말한 “자본 경쟁”에서 찾아본다.
미국 8월 CPI는 예상보다 강했지만 나스닥과 S&P500은 오히려 상승했습니다. 유가 하락, 오라클의 AI 투자, 미국 10년물 금리와 FOMC를 통해 시장이 왜 반대로 움직였는지 분석합니다.
미 재무부의 장기국채 바이백 확대, 스테이블코인의 미국 단기국채 수요, 미·일 외환공조, 빅테크의 AI 인프라 투자를 하나의 ‘유동성 장세’로 묶어도 될까요?
이 글에서는 국채 바이백이 양적완화와 어떻게 다른지, 스테이블코인 자금이 실제로 어디서 오는지, AI 기업과 정부가 왜 같은 자본을 두고 경쟁하는지를 살펴봅니다. 결론은 단순하지 않습니다. 돈이 AI로 향할 가능성은 있지만, 실제 방향을 결정하는 것은 장기금리와 회사채 스프레드입니다.
이번 주 미국 증시는 단순한 경제지표 주간이 아닙니다. 시장은 지금 AI 성장 자체를 의심하는 것이 아니라, 그 성장을 현재 금리 수준이 얼마나 감당할 수 있는지를 시험받고 있습니다. 브로드컴 실적과 미국 고용지표, 장기금리가 동시에 충돌하는 가운데, 지금 시장은 “AI 기대”와 “금리 현실” 사이에서 새로운 균형점을 찾고 있습니다. 이 글에서는 왜 좋은 고용지표가 더 이상 단순한 호재가 아닌지, 왜 AI 반도체 실적보다 장기금리가 더 중요한 변수로 떠오르고 있는지, 그리고 Aleph Macro Pulse가 현재 시장을 왜 “Caution” 레짐으로 분류하고 있는지를 함께 살펴봅니다.
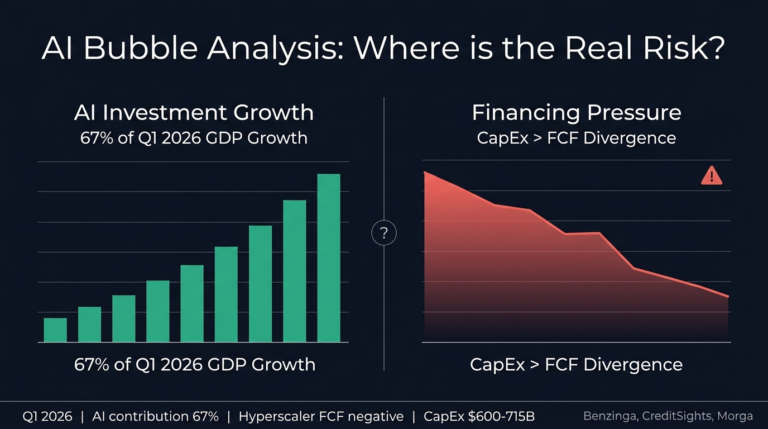
결론부터 말한다. AI는 버블이 아니다. 정확히는, 수요 자체는 버블이 아닌데 파이낸싱 구조가 버블에 가깝다. 2026년 Q1 미국 GDP 성장의 67%를 AI·기술 투자가 책임졌다는 데이터가 나왔다. 1999년 닷컴버블 기록을 10bp…
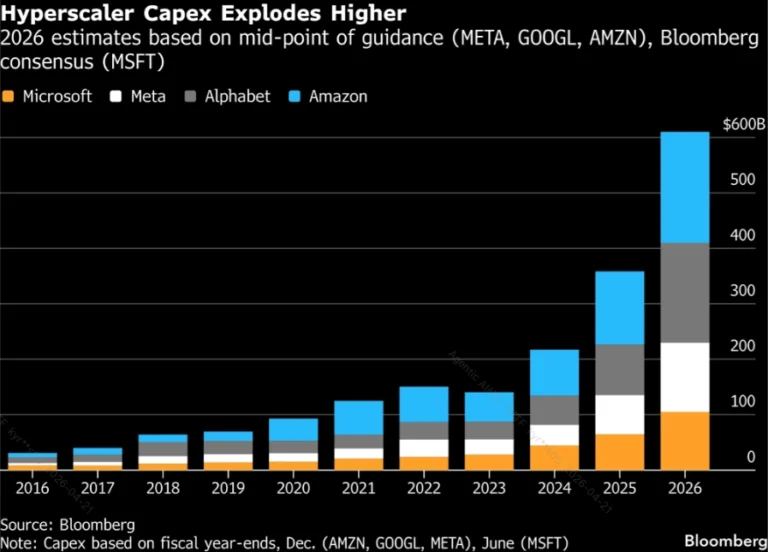
빅테크 4사가 2026년 AI 데이터센터에 쏟아붓는 돈이 7,000억 달러에 육박합니다. 2022년 대비 7배, 한국 GDP의 절반에 가까운 숫자입니다. Reuters는 이걸 ‘AI spending wheel’이라 불렀습니다 — 더 좋은…