비싼 자본을 누가 가장 효율적으로 쓰고 있는가 — 빅테크 5개사 AI 캐펙스와 현금흐름 비교
마이크로소프트, 아마존, 알파벳, 메타, 오라클의 AI 캐펙스와 현금흐름을 비교했다. 영업현금 대비 설비투자, 잉여현금흐름, 클라우드 성장률로 비싼 자본을 누가 더 효율적으로 쓰고 있는지 살펴본다.
마이크로소프트, 아마존, 알파벳, 메타, 오라클의 AI 캐펙스와 현금흐름을 비교했다. 영업현금 대비 설비투자, 잉여현금흐름, 클라우드 성장률로 비싼 자본을 누가 더 효율적으로 쓰고 있는지 살펴본다.
미 재무부의 장기국채 바이백 확대, 스테이블코인의 미국 단기국채 수요, 미·일 외환공조, 빅테크의 AI 인프라 투자를 하나의 ‘유동성 장세’로 묶어도 될까요?
이 글에서는 국채 바이백이 양적완화와 어떻게 다른지, 스테이블코인 자금이 실제로 어디서 오는지, AI 기업과 정부가 왜 같은 자본을 두고 경쟁하는지를 살펴봅니다. 결론은 단순하지 않습니다. 돈이 AI로 향할 가능성은 있지만, 실제 방향을 결정하는 것은 장기금리와 회사채 스프레드입니다.
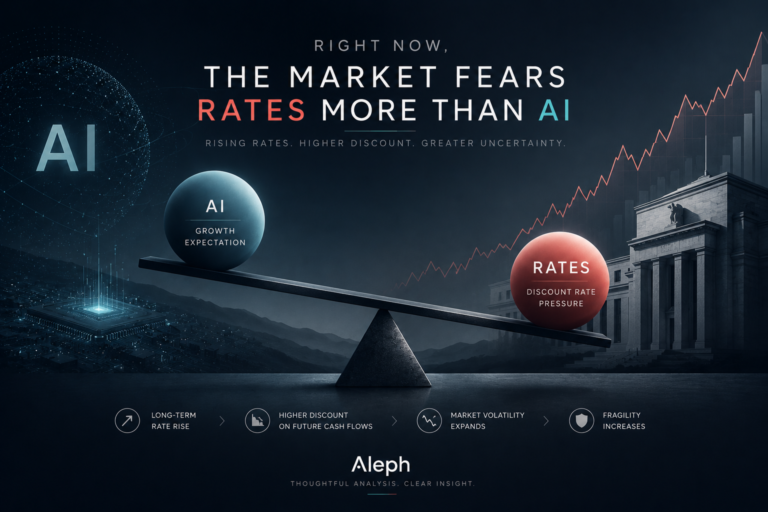
이번 주 미국 증시는 단순한 경제지표 주간이 아닙니다. 시장은 지금 AI 성장 자체를 의심하는 것이 아니라, 그 성장을 현재 금리 수준이 얼마나 감당할 수 있는지를 시험받고 있습니다. 브로드컴 실적과 미국 고용지표, 장기금리가 동시에 충돌하는 가운데, 지금 시장은 “AI 기대”와 “금리 현실” 사이에서 새로운 균형점을 찾고 있습니다. 이 글에서는 왜 좋은 고용지표가 더 이상 단순한 호재가 아닌지, 왜 AI 반도체 실적보다 장기금리가 더 중요한 변수로 떠오르고 있는지, 그리고 Aleph Macro Pulse가 현재 시장을 왜 “Caution” 레짐으로 분류하고 있는지를 함께 살펴봅니다.
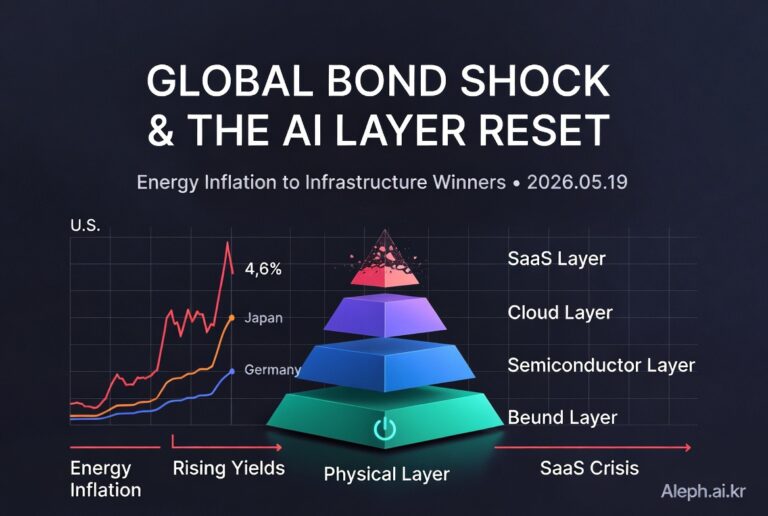
오늘 증시 조정의 원인으로 두 가지가 거론됩니다. 미·일·독 국채 금리 동반 급등, 그리고 AI 프라이빗 크레딧 흔들림. 그런데 이 둘은 별개 사건이 아닙니다. 에너지 인플레이션이 금리 인하 기대를 꺾고, 금리 상승이 성장주 할인율을 올…